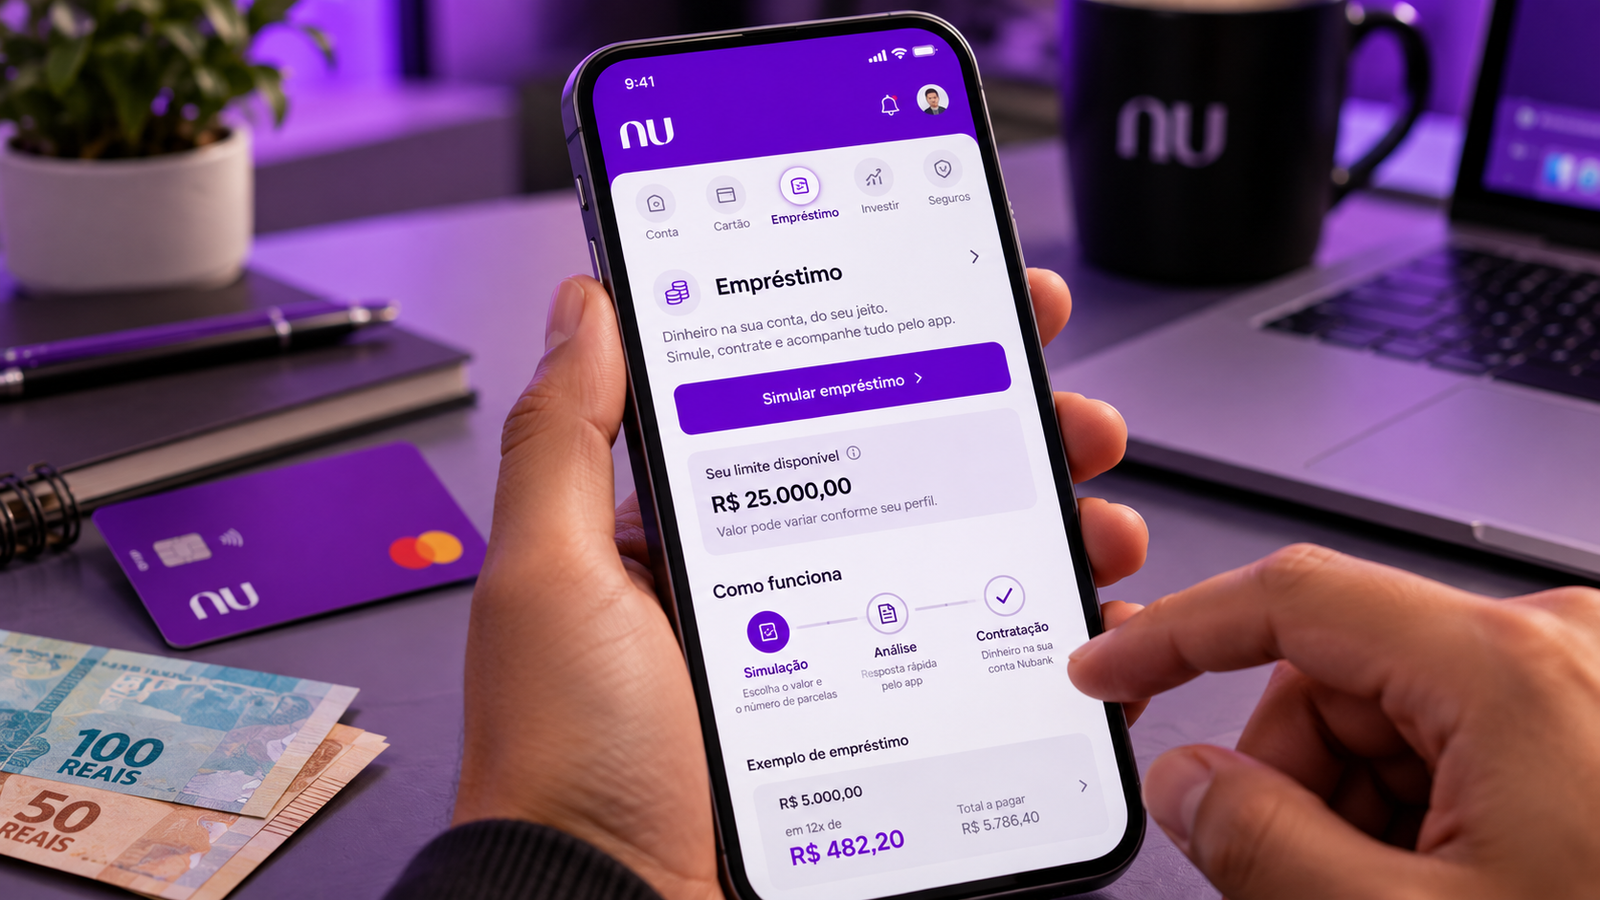
Você já parou para pensar se o seu dinheiro parado na conta está realmente trabalhando a seu favor? Muitas pessoas buscam segurança e praticidade, mas poucos entendem como o saldo acumulado pode crescer ao longo do tempo.
Saber quanto rende 100 mil no Nubank exige uma análise cuidadosa, pois o retorno final depende diretamente do produto financeiro escolhido. O valor pode variar conforme a taxa básica de juros vigente e o período em que o montante permanece investido.
É fundamental diferenciar o saldo mantido na conta corrente das opções como as Caixinhas ou outros ativos de renda fixa. Além disso, lembre-se que os ganhos brutos podem sofrer descontos de Imposto de Renda e IOF, dependendo do prazo de resgate. Planejar é o primeiro passo para transformar suas economias em um patrimônio sólido.
Principais pontos de atenção
- O rendimento varia conforme o produto financeiro selecionado.
- A taxa Selic influencia diretamente o ganho mensal.
- Diferencie o saldo da conta das Caixinhas e investimentos.
- Impostos como IR e IOF incidem sobre o lucro obtido.
- Estimativas não garantem ganhos futuros fixos.
Quanto rende 100 mil no Nubank
A busca por segurança e rentabilidade leva muitos brasileiros a questionar quanto rende 100 mil no Nubank atualmente. Ao deixar uma quantia significativa parada, é natural querer entender como o dinheiro trabalha a seu favor no dia a dia.
O rendimento investimento Nubank é calculado com base em uma porcentagem do CDI, que acompanha de perto a taxa básica de juros da economia brasileira. Essa modalidade oferece uma alternativa prática para quem busca liquidez sem abrir mão de uma remuneração constante.
Resultado estimado para o dinheiro mantido na conta
Para quem mantém 100 mil reais na conta, os juros Nubank começam a incidir após um período específico de permanência. É importante notar que o valor final pode variar dependendo das condições de mercado vigentes no momento do resgate.
Abaixo, apresentamos uma estimativa simplificada para ilustrar como o montante pode evoluir em diferentes cenários de tempo, considerando uma taxa hipotética constante.
| Período | Rendimento Bruto | Desconto Estimado | Valor Líquido |
|---|---|---|---|
| 1 Mês | R$ 850,00 | R$ 195,50 | R$ 654,50 |
| 6 Meses | R$ 5.100,00 | R$ 1.020,00 | R$ 4.080,00 |
| 12 Meses | R$ 10.200,00 | R$ 1.785,00 | R$ 8.415,00 |
Diferença entre rendimento bruto e rendimento líquido
Ao analisar o retorno, você deve distinguir o rendimento bruto do líquido. O valor bruto representa o total de juros acumulados antes de qualquer dedução obrigatória.
Já o rendimento líquido é o que realmente entra no seu bolso após o desconto de impostos, como o Imposto de Renda e o IOF. Planejar suas finanças exige considerar sempre o valor líquido para ter uma visão realista do seu ganho efetivo.
Por que o valor pode mudar conforme a data da consulta
O montante final pode sofrer alterações devido à oscilação da taxa Selic e do CDI. Como esses indicadores são dinâmicos, o rendimento diário não é fixo e pode ser ajustado pelo Banco Central.
Além disso, o tempo de permanência do dinheiro influencia diretamente a alíquota de imposto aplicada. Por isso, ao consultar o saldo, lembre-se de que as condições econômicas do momento impactam diretamente o resultado final.
O que mudou no rendimento do Nubank e quais são os dados atuais
Entender como o rendimento investimento Nubank funciona hoje é essencial para quem busca organização financeira. O mercado financeiro brasileiro é dinâmico, e as condições de remuneração podem sofrer ajustes conforme o cenário econômico evolui.
É importante lembrar que não existe uma taxa fixa eterna. O que você observa hoje reflete as decisões tomadas pelo Comitê de Política Monetária (Copom) e o comportamento do mercado.
Taxa de rendimento aplicada ao dinheiro no Nubank
Atualmente, o saldo mantido na conta do Nubank rende 100% do CDI. Essa taxa de rendimento é uma referência padrão para diversos produtos de renda fixa no país.
Quando o dinheiro permanece na conta por mais de 30 dias, ele passa a render retroativamente desde o primeiro dia do depósito. Essa regra garante que o seu capital não fique parado, desde que respeitado o prazo mínimo de permanência.
Influência da Selic e do CDI nos resultados
A taxa Selic é a principal ferramenta do Banco Central para controlar a inflação. Como o CDI acompanha de perto a Selic, qualquer alteração na taxa básica de juros impacta diretamente o seu ganho.
Se a Selic sobe, o CDI tende a subir também, o que aumenta o potencial de lucro. Por outro lado, quedas na Selic reduzem a rentabilidade nominal de aplicações pós-fixadas.
Condições de liquidez e prazo para o dinheiro começar a render
A liquidez é um dos pontos fortes da conta, permitindo que você movimente o saldo quando precisar. No entanto, o rendimento só é creditado após o trigésimo dia de permanência do valor na conta.
Após esse período inicial, o rendimento passa a ser diário. Isso oferece um equilíbrio interessante entre acessibilidade e crescimento do patrimônio.
Como verificar a taxa disponível diretamente no aplicativo
Para conferir a taxa de rendimento atual, basta acessar a aba de planejamento ou o detalhamento da sua conta no aplicativo. O Nubank disponibiliza essas informações de forma transparente para que você tome decisões informadas.
Por que campanhas e produtos específicos podem apresentar condições diferentes
Ocasionalmente, o banco pode oferecer produtos com taxas diferenciadas ou promoções temporárias. É fundamental ler o regulamento de cada oferta, pois elas podem ter prazos de carência ou regras de resgate distintas da conta padrão.
| Fator | Impacto no Rendimento | Status |
|---|---|---|
| Taxa Selic | Direto no CDI | Variável |
| Prazo de 30 dias | Necessário para início | Obrigatório |
| Liquidez | Acesso imediato | Alta |
| Campanhas | Condições especiais | Temporário |
Simulação de 100 mil no Nubank em diferentes períodos
Entender quanto rende 100 mil no Nubank exige uma análise cuidadosa dos prazos e das taxas vigentes. Ao observar o comportamento do seu capital, você consegue visualizar melhor como os juros nubank trabalham a seu favor ao longo do tempo.
Quanto pode render em um mês
Em um cenário de curto prazo, o rendimento mensal é calculado com base na taxa de rendimento diária aplicada ao saldo. É importante notar que, no primeiro mês, o impacto do IOF é significativo caso ocorra um resgate antecipado.
Projeção para seis meses com incidência de impostos
Ao projetar o ganho para seis meses, precisamos considerar a tabela regressiva do Imposto de Renda. Para este período, a alíquota aplicada sobre o lucro é de 22,5%, o que reduz o valor final disponível em comparação ao rendimento bruto.
| Período | Rendimento Bruto Estimado | Alíquota IR |
|---|---|---|
| 1 Mês | ~R$ 700,00 | 22,5% |
| 6 Meses | ~R$ 4.200,00 | 22,5% |
| 1 Ano | ~R$ 8.500,00 | 17,5% |
Estimativa de rendimento após um ano
Após doze meses, a alíquota do Imposto de Renda cai para 17,5%, permitindo que uma parcela maior do lucro permaneça na sua conta. Utilizar um simulador nubank ajuda a verificar como essa mudança tributária influencia o resultado acumulado.
Como interpretar uma simulação sem confundir projeção com promessa de ganho
É fundamental compreender que qualquer simulação é apenas uma estimativa baseada na taxa de rendimento atual. O mercado financeiro é dinâmico e as taxas podem sofrer alterações conforme as decisões do Comitê de Política Monetária.
“O investimento inteligente não é sobre prever o futuro com exatidão, mas sobre preparar-se para as variações do mercado com disciplina e paciência.”
Nunca trate uma projeção como uma promessa de ganho fixo. O simulador nubank serve como um guia educativo, mas os valores reais podem variar conforme a oscilação da taxa Selic e do CDI ao longo dos meses.
Conta do Nubank, Caixinhas e RDB: onde os 100 mil podem ficar
Ao decidir onde alocar 100 mil reais, é fundamental entender as diferenças entre as opções oferecidas pela plataforma. O rendimento investimento nubank pode variar significativamente dependendo da modalidade escolhida, impactando diretamente o seu planejamento financeiro.
Rendimento do saldo disponível na conta do Nubank
O dinheiro que permanece parado na conta de pagamentos não rende automaticamente desde o primeiro dia. Para que o saldo comece a gerar lucros, ele deve permanecer na conta por mais de 30 dias, rendendo retroativamente a partir do 31º dia.
Funcionamento das Caixinhas do Nubank
As Caixinhas são ferramentas criadas para organizar objetivos específicos, como uma reserva de emergência ou uma viagem. Ao investir no nubank através delas, você pode escolher entre diferentes tipos de ativos, como o RDB, que oferece proteção e previsibilidade.
“O segredo do sucesso financeiro não está em quanto você ganha, mas em como você organiza e protege o seu capital ao longo do tempo.”
Diferenças entre RDB do Nubank e outros produtos de renda fixa
O RDB (Recibo de Depósito Bancário) é um título de renda fixa emitido pelo próprio banco. Ele se diferencia de outros produtos por ser uma opção de baixo risco, ideal para quem busca segurança para valores mais altos.
Liquidez, cobertura do Fundo Garantidor de Créditos e regras de resgate
A liquidez varia conforme o produto selecionado. Enquanto algumas opções permitem o resgate imediato, outras podem ter prazos de carência. É importante lembrar que o Fundo Garantidor de Créditos (FGC) oferece proteção para investimentos em RDB, respeitando os limites estabelecidos por CPF e instituição financeira.
Quando a rentabilidade anunciada pode não ser igual entre produtos
Nem todo produto de renda fixa oferece a mesma taxa. A rentabilidade pode oscilar devido a fatores como o prazo de vencimento e a estratégia da instituição. Confira abaixo uma comparação simplificada:
| Produto | Liquidez | Proteção FGC |
|---|---|---|
| Saldo em Conta | Imediata | Não |
| Caixinha RDB | Variável | Sim |
| Outros Renda Fixa | Conforme prazo | Sim |
Ao planejar investir no nubank, analise sempre as condições de cada modalidade. O rendimento investimento nubank será mais eficiente quando alinhado ao seu perfil de investidor e às suas necessidades de resgate.
Quanto sobra depois do Imposto de Renda e do IOF
O rendimento bruto pode parecer atrativo, mas é o valor líquido que realmente importa para o seu bolso. Ao analisar quanto rende 100 mil no Nubank, é essencial compreender que o governo retém uma parte dos ganhos automaticamente.
Essa dedução ocorre sobre o rendimento, e não sobre o valor total investido. Portanto, o seu capital inicial permanece intacto, enquanto apenas o lucro sofre a incidência de tributos.
Como funciona a tabela regressiva do Imposto de Renda
O Imposto de Renda sobre aplicações de renda fixa segue uma tabela regressiva. Isso significa que, quanto mais tempo o dinheiro fica investido, menor é a alíquota cobrada sobre o lucro aplicação Nubank.
Para prazos de até 180 dias, a alíquota é de 22,5%. Entre 181 e 360 dias, cai para 20%. De 361 a 720 dias, a taxa é de 17,5%, chegando ao mínimo de 15% para períodos superiores a dois anos.
Quando o IOF pode reduzir o lucro da aplicação
O Imposto sobre Operações Financeiras (IOF) é um tributo que incide apenas se você realizar o resgate em um período muito curto. Ele é cobrado de forma regressiva nos primeiros 30 dias de aplicação.
Se você retirar o dinheiro logo após o depósito, o IOF pode consumir quase todo o rendimento obtido. Por isso, manter o recurso investido por pelo menos um mês é uma estratégia inteligente para evitar essa perda desnecessária.
Exemplo de comparação entre rendimento bruto e líquido
Para visualizar o impacto real, observe como os tributos alteram o resultado final em diferentes cenários de tempo. A tabela abaixo ilustra uma estimativa baseada em uma taxa hipotética.
| Período | Rendimento Bruto | Impostos (IR + IOF) | Valor Líquido |
|---|---|---|---|
| 30 dias | R$ 800,00 | R$ 760,00 | R$ 40,00 |
| 180 dias | R$ 4.800,00 | R$ 960,00 | R$ 3.840,00 |
| 720 dias | R$ 19.200,00 | R$ 2.880,00 | R$ 16.320,00 |
Prazo mínimo para diminuir o impacto dos tributos
O prazo de dois anos é considerado o ponto ideal para quem busca otimizar o lucro aplicação Nubank. Ao atingir 720 dias, você garante a menor alíquota possível de Imposto de Renda, maximizando o retorno sobre os seus 100 mil reais.
Cuidados ao comparar o Nubank com investimentos isentos
Ao comparar o Nubank com produtos isentos de IR, como LCI ou LCA, não olhe apenas para a taxa nominal. Muitas vezes, a liquidez diária do Nubank compensa a diferença tributária, especialmente se você precisar do dinheiro com urgência.
Sempre avalie se a rentabilidade bruta de um investimento isento supera o valor líquido que você obteria no Nubank após os descontos. Essa análise garante que você tome a melhor decisão financeira para o seu perfil.
Como usar o simulador do Nubank para calcular os ganhos
Planejar o futuro financeiro exige ferramentas práticas que ajudem a visualizar o crescimento do seu patrimônio. O simulador Nubank é um recurso intuitivo disponível para quem deseja entender melhor como o dinheiro trabalha ao longo do tempo.
Ao acessar essa funcionalidade, você consegue projetar cenários baseados em diferentes aportes e prazos. Essa clareza é fundamental para tomar decisões mais conscientes sobre onde alocar seus recursos.
Informações necessárias para fazer a simulação
Para obter uma estimativa precisa, você deve inserir dados básicos no sistema. Geralmente, o aplicativo solicita o valor inicial que você pretende investir e o período de permanência do capital.
Além disso, é importante selecionar a modalidade de investimento desejada, como a conta corrente ou as Caixinhas. A taxa de rendimento aplicada será exibida automaticamente, refletindo as condições atuais do mercado financeiro.
Como comparar diferentes prazos e taxas de rendimento
A flexibilidade é um dos pontos fortes dessa ferramenta digital. Você pode testar diversos cenários, alterando o tempo de aplicação para observar como os juros nubank impactam o montante final.
Comparar prazos curtos com períodos mais longos ajuda a entender o efeito dos juros compostos. Veja abaixo uma estrutura de comparação que ilustra como diferentes variáveis influenciam o resultado final:
| Prazo | Taxa Estimada | Impacto no Lucro |
|---|---|---|
| Curto Prazo | Variável | Baixo acúmulo |
| Médio Prazo | Estável | Crescimento moderado |
| Longo Prazo | Composta | Alto potencial |
Limitações dos resultados exibidos pelo simulador Nubank
É fundamental lembrar que os valores apresentados são apenas estimativas. O mercado financeiro é dinâmico e sofre variações constantes devido a mudanças na taxa Selic ou no CDI.
O simulador não deve ser interpretado como uma promessa de retorno futuro garantido. Ele serve como um guia educativo para que você compreenda a lógica por trás dos ganhos, e não como um contrato de rentabilidade fixa.
Conferência do saldo, dos juros e dos descontos no aplicativo
Após realizar a simulação, verifique sempre as informações reais dentro da sua conta. O aplicativo detalha o saldo atualizado, os juros nubank acumulados e os descontos de impostos, como o IOF e o Imposto de Renda.
Acompanhar esses dados periodicamente garante que você tenha controle total sobre sua estratégia. Lembre-se de que a transparência é a melhor aliada de um investidor bem informado.
O que pode aumentar ou reduzir o lucro da aplicação no Nubank
Maximizar o retorno financeiro exige atenção a diversos fatores que vão além da taxa de juros. Ao gerenciar um montante expressivo, cada decisão tomada pode impactar diretamente o lucro aplicação Nubank, alterando o resultado final que você espera alcançar.
Impacto dos resgates antes do prazo planejado
Realizar resgates antecipados é uma das formas mais comuns de reduzir a rentabilidade. Quando você retira o dinheiro antes do tempo, pode sofrer uma incidência maior de Imposto de Renda devido à tabela regressiva, que premia quem mantém o capital investido por períodos mais longos.
Além disso, interrupções frequentes impedem que o efeito dos juros compostos atue com força total. Manter a disciplina é essencial para garantir que o seu dinheiro trabalhe de forma eficiente a seu favor.
Efeito da inflação sobre o poder de compra dos 100 mil
É fundamental lembrar que o saldo nominal pode crescer, mas o poder de compra real pode diminuir se a inflação superar os ganhos. O rendimento bruto pode parecer atrativo, porém, o que realmente importa é o ganho acima da variação dos preços na economia.
Para saber como ganhar mais no Nubank, você deve sempre descontar a inflação do seu rendimento. Isso ajuda a entender se o seu patrimônio está realmente crescendo ou apenas acompanhando o custo de vida.
Importância de reinvestir os juros ao longo do tempo
O segredo para potencializar o lucro aplicação Nubank reside na paciência e na constância. Ao deixar os juros acumulados na conta, você permite que o montante inicial cresça exponencialmente, um processo conhecido como capitalização.
Quanto mais tempo o dinheiro permanece aplicado, maior é o efeito dos juros sobre juros. Essa estratégia é uma das formas mais eficazes de como ganhar mais no Nubank sem precisar assumir riscos desnecessários.
Como evitar decisões baseadas apenas no rendimento nominal
Muitos investidores cometem o erro de olhar apenas para o valor final exibido na tela. É preciso considerar o rendimento real, que é o lucro descontado da inflação e dos impostos aplicáveis.
Avaliar a liquidez e o risco é tão importante quanto observar a taxa de juros oferecida. Tomar decisões conscientes garante que seus 100 mil reais estejam sempre alinhados aos seus objetivos financeiros de longo prazo.
Como ganhar mais no Nubank sem ignorar os riscos
Buscar uma rentabilidade maior ao investir no Nubank exige um equilíbrio cuidadoso entre segurança e estratégia. O mercado financeiro oferece diversas opções, mas é fundamental entender que o potencial de ganho geralmente caminha lado a lado com o nível de risco e a disponibilidade do capital.
Comparação entre liquidez imediata e rentabilidade maior
A liquidez imediata é uma das maiores vantagens de manter o dinheiro na conta, permitindo resgates a qualquer momento. No entanto, essa facilidade pode limitar o rendimento final em comparação com produtos de renda fixa que exigem um prazo de carência maior.
Ao buscar como ganhar mais no Nubank, você deve avaliar se realmente precisa de todo o seu capital disponível instantaneamente. Muitas vezes, abrir mão de uma pequena parte da liquidez pode resultar em taxas mais atrativas para o seu patrimônio.
Divisão do dinheiro entre reserva de emergência e objetivos de longo prazo
Uma estratégia inteligente consiste em separar o seu capital conforme a finalidade de cada montante. A reserva de emergência deve priorizar a segurança e a liquidez, garantindo que o dinheiro esteja acessível para imprevistos sem sofrer oscilações bruscas.
Já para objetivos de longo prazo, você pode explorar opções que oferecem rentabilidade superior em troca de prazos mais longos. Essa divisão ajuda a otimizar os ganhos sem comprometer a sua tranquilidade financeira em momentos de necessidade.
Cuidados ao buscar ofertas, taxas promocionais e investimentos alternativos
É comum encontrar ofertas de taxas promocionais que brilham aos olhos, mas é preciso cautela. Sempre verifique as condições de resgate e a solidez da instituição antes de aplicar seus recursos em produtos desconhecidos.
Riscos de concentrar todo o patrimônio em uma única instituição
Concentrar todos os seus 100 mil reais em uma única conta amplia o risco operacional e limita a sua proteção. Diversificar seus investimentos em diferentes instituições financeiras é uma prática recomendada para mitigar possíveis falhas sistêmicas.
Quando procurar produtos de renda fixa além da conta do Nubank
Quando o seu patrimônio cresce, pode ser o momento ideal para buscar produtos de renda fixa mais especializados. Avaliar títulos como CDBs de outros bancos, LCIs ou LCAs pode ser uma forma eficiente de diversificar e, possivelmente, aumentar a rentabilidade total da sua carteira ao investir no Nubank e em outras plataformas.
Conclusão
Entender quanto rende 100 mil no Nubank exige olhar além da taxa nominal. O valor líquido disponível na sua conta depende diretamente do tempo de permanência do capital e da incidência de impostos como o IOF e o Imposto de Renda.
O lucro aplicação Nubank varia conforme a estratégia escolhida. Priorizar o prazo longo ajuda a reduzir a carga tributária e aumenta o retorno real sobre o montante investido.
Acompanhar as mudanças na taxa Selic é essencial para ajustar suas expectativas. Utilize o aplicativo para simular diferentes cenários e verificar se a liquidez imediata atende às suas necessidades atuais.
Saber como ganhar mais no Nubank envolve diversificar entre a conta corrente e as Caixinhas. Essa organização protege sua reserva de emergência enquanto busca melhores resultados para objetivos de longo prazo.
Mantenha o hábito de revisar seus investimentos periodicamente. O sucesso financeiro depende de escolhas alinhadas ao seu perfil e aos seus planos pessoais.