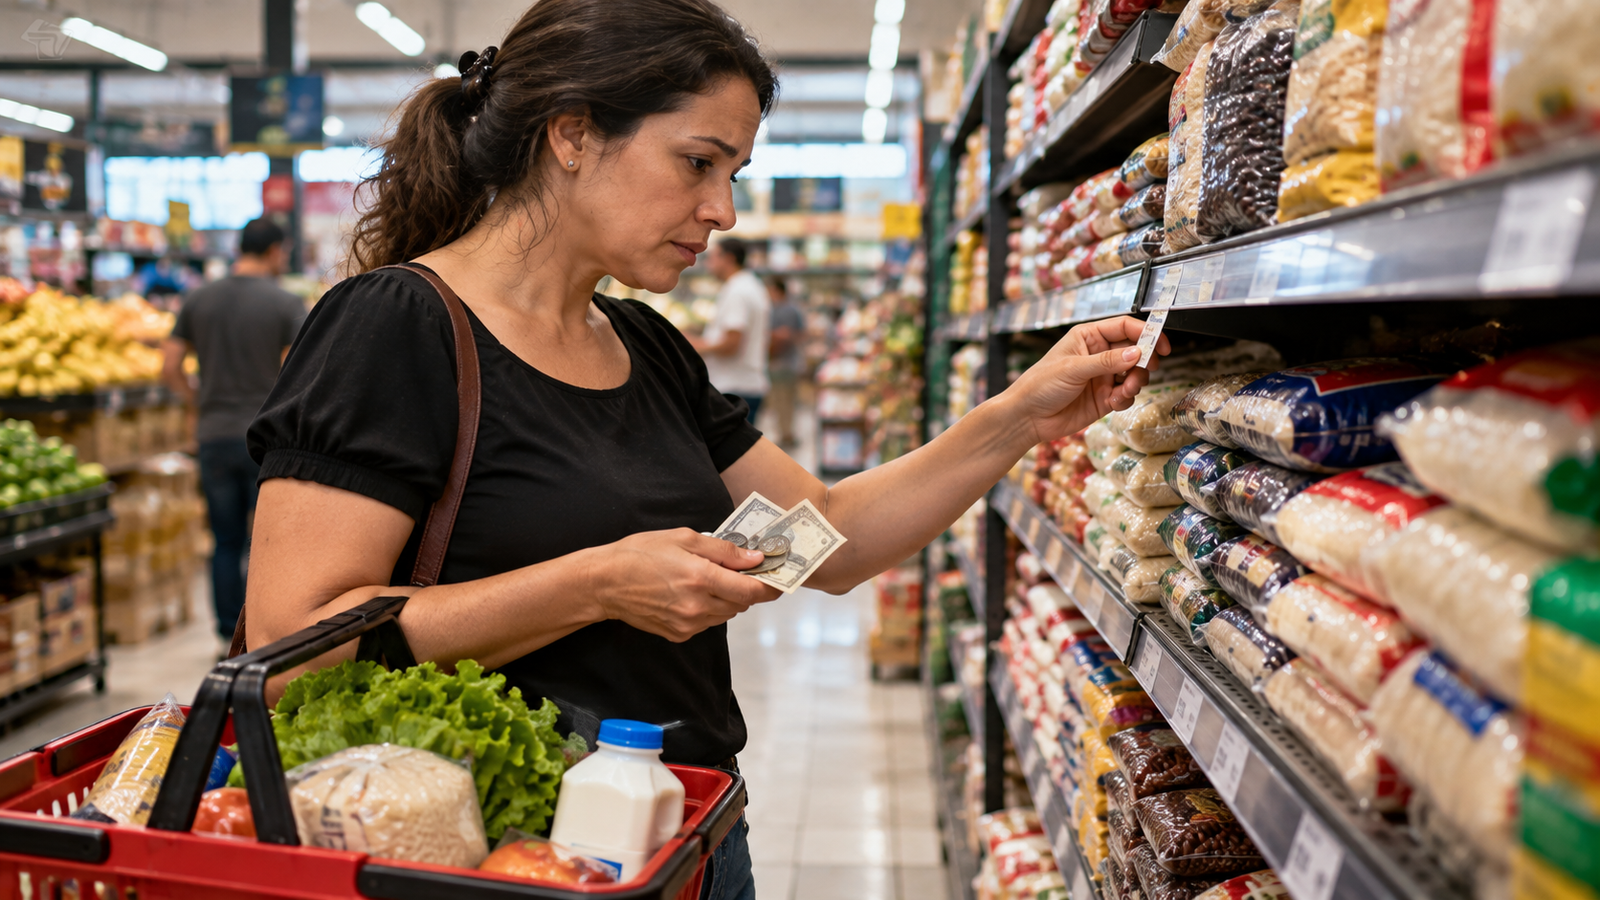
Ter R$ 1.000 guardados hoje não significa que essa quantia conseguirá comprar os mesmos produtos daqui a cinco ou dez anos. Mesmo quando o saldo bancário permanece inalterado, o aumento dos preços pode reduzir a quantidade de bens e serviços que o dinheiro permite adquirir. Esse fenômeno é uma das principais consequências da inflação sobre o patrimônio das famílias brasileiras.
A inflação afeta desde pequenas compras no supermercado até decisões importantes, como adquirir um imóvel, trocar de veículo ou planejar a aposentadoria.
Em setembro de 2026, o Índice Nacional de Preços ao Consumidor Amplo (IPCA), calculado pelo IBGE, registrou alta de 0,82%.
Nos 12 meses encerrados em setembro, o avanço acumulado chegou a 4,58%.
Embora o índice represente a variação média de uma cesta de consumo, seu impacto é diferente para cada família.
Pessoas que gastam proporcionalmente mais com alimentação, aluguel ou medicamentos podem perceber uma elevação de despesas distinta da inflação oficial.
O que é inflação e por que ela acontece?
Inflação é o aumento generalizado e persistente do nível de preços de bens e serviços em uma economia.
Ela não significa que absolutamente todos os produtos ficam mais caros ao mesmo tempo.
Alguns preços podem subir, outros cair e determinados itens permanecer estáveis.
O resultado agregado depende do peso de cada produto na cesta utilizada pelo indicador.
Entre os fatores que podem pressionar os preços estão crescimento da demanda, aumento de custos de produção, problemas de oferta, variações cambiais e choques climáticos.
A inflação também pode ser influenciada pelas expectativas de consumidores e empresas.
Como a inflação faz o dinheiro perder valor?
A perda acontece porque o dinheiro passa a comprar uma quantidade menor de produtos e serviços.
Imagine um supermercado no qual uma cesta de compras custa R$ 500.
Se os preços dessa mesma cesta aumentarem 10%, ela passará a custar R$ 550.
Caso a renda da família não acompanhe a elevação, será necessário reduzir despesas em outros itens ou consumir menos produtos.
Exemplo de perda de poder de compra
Considere R$ 1.000 mantidos sem remuneração.
Se o nível de preços subir 4,58%, a mesma cesta que custava R$ 1.000 passará a exigir R$ 1.045,80.
Em termos de poder de compra original, os R$ 1.000 restantes equivaleriam a aproximadamente R$ 956,21.
A diferença representa perda de aproximadamente R$ 43,79 em capacidade de compra.
Isso não significa que o banco retirou dinheiro da conta. O saldo nominal permaneceu igual, mas seu valor real diminuiu.
Quanto a inflação pode aumentar os preços em cinco anos?
A inflação é acumulativa.
Quando os preços sobem em anos consecutivos, os reajustes incidem sobre valores que já foram aumentados anteriormente.
Considere uma cesta de produtos que custa R$ 1.000.
| Inflação anual hipotética | Preço aproximado após 5 anos |
|---|---|
| 3% | R$ 1.159,27 |
| 4% | R$ 1.216,65 |
| 6% | R$ 1.338,23 |
| 8% | R$ 1.469,33 |
| 10% | R$ 1.610,51 |
Simulação com inflação anual constante e capitalização composta. Não representa previsão oficial.
A comparação mostra que diferenças relativamente pequenas na inflação anual podem produzir efeitos relevantes no longo prazo.
O que é IPCA?
O IPCA é o principal indicador de inflação ao consumidor utilizado no Brasil e serve de referência para o regime de metas de inflação.
Ele é calculado pelo Instituto Brasileiro de Geografia e Estatística.
Sua metodologia acompanha preços de produtos e serviços distribuídos em grupos de consumo.
Entre eles estão alimentação e bebidas, habitação, transportes, saúde, educação e despesas pessoais.
O índice é uma média ponderada, ou seja, determinados gastos possuem participação maior no cálculo.
Por que minha inflação parece maior que a oficial?
Porque cada família possui uma cesta de consumo diferente.
Uma pessoa que gasta grande parte da renda com aluguel e alimentação pode sentir mais intensamente aumentos nesses grupos.
Outra família, que utiliza transporte público e possui imóvel próprio, pode apresentar uma composição de despesas distinta.
Por isso, é possível que o orçamento individual cresça mais ou menos que o IPCA.
Qual é a diferença entre inflação e deflação?
Inflação representa elevação do nível geral de preços.
Deflação ocorre quando o índice registra queda do nível geral de preços durante determinado período.
Entretanto, uma deflação mensal não significa necessariamente que os produtos voltaram aos preços praticados vários anos antes.
Imagine uma cesta que subiu de R$ 100 para R$ 120.
Se depois ocorrer redução de 1%, ela passará a custar R$ 118,80.
O preço diminuiu, mas continua superior aos R$ 100 originais.
Como a inflação influencia os salários?
Quando o salário aumenta menos que a inflação, ocorre perda de poder de compra.
Considere uma pessoa com remuneração mensal de R$ 3.000.
Se a inflação anual for de 6%, preservar o mesmo poder de compra exigiria, aproximadamente, renda de R$ 3.180 ao final daquele período.
Um reajuste salarial de 3% elevaria a renda para R$ 3.090, abaixo do valor necessário para acompanhar a inflação hipotética.
Comparação de reajustes salariais
| Reajuste salarial | Novo salário de R$ 3.000 | Diferença para acompanhar inflação hipotética de 6% |
|---|---|---|
| 0% | R$ 3.000 | -R$ 180 |
| 3% | R$ 3.090 | -R$ 90 |
| 6% | R$ 3.180 | R$ 0 |
| 8% | R$ 3.240 | +R$ 60 |
O exemplo mostra a diferença entre crescimento nominal da renda e manutenção de poder de compra.
A inflação também afeta investimentos?
Sim.
Um investimento que apresenta rendimento positivo em reais pode não gerar ganho real se sua remuneração ficar abaixo da inflação.
Imagine uma aplicação com retorno de 8% em um ano e inflação de 6%.
O ganho real não é exatamente 2%, porque é necessário considerar a composição entre as taxas.
A fórmula simplificada é:
Rentabilidade real = [(1 + rentabilidade nominal) ÷ (1 + inflação)] − 1.
Nesse exemplo:
1,08 ÷ 1,06 − 1 = aproximadamente 1,89%.
Esse valor ainda pode ser reduzido por impostos e custos do investimento.
Quais investimentos podem ajudar a preservar o poder de compra?
Existem diferentes alternativas, mas nenhuma é automaticamente adequada para todos os investidores.
Títulos públicos indexados ao IPCA, por exemplo, combinam inflação e uma taxa real contratada, observadas as condições até o vencimento.
Produtos pós-fixados podem acompanhar parte das mudanças nos juros, que são influenciados pela política monetária.
Entretanto, todo investimento possui riscos e características próprias.
Um título IPCA+ vendido antes do vencimento pode registrar perda de mercado.
Também é importante avaliar liquidez e tributação.
Como proteger o orçamento da inflação?
A primeira medida é conhecer a composição dos gastos.
Se alimentação representa parcela elevada das despesas, acompanhar preços de supermercados e planejar compras pode ajudar.
Contas recorrentes também devem ser revisadas periodicamente.
Outra estratégia é manter reservas separadas por finalidade, evitando recorrer a crédito caro para despesas previsíveis.
Pessoas com dívidas de juros elevados precisam considerar que essas obrigações podem crescer mais rapidamente que a inflação.
Faça uma inflação pessoal
Uma forma simples de acompanhar o próprio custo de vida é selecionar as principais categorias do orçamento e registrar quanto foi gasto em cada mês.
| Categoria | Gasto anterior | Gasto atual | Variação |
|---|---|---|---|
| Alimentação | R$ 800 | R$ 848 | +6% |
| Moradia | R$ 1.200 | R$ 1.248 | +4% |
| Transporte | R$ 400 | R$ 420 | +5% |
| Saúde | R$ 300 | R$ 330 | +10% |
Exemplo hipotético de variação das despesas familiares.
Essa análise ajuda a identificar quais itens realmente estão pressionando o orçamento.
Perguntas frequentes sobre inflação
Dinheiro guardado na conta perde valor?
Pode perder poder de compra quando sua remuneração líquida não acompanha a inflação.
O que significa IPCA de 4,58%?
Significa que a cesta representativa do índice acumulou alta de 4,58% nos 12 meses encerrados em setembro de 2026.
A inflação afeta quem não investe?
Sim. Ela influencia preços, despesas e poder de compra independentemente da existência de investimentos.
Investimento que rende acima do IPCA garante lucro?
É necessário considerar riscos, impostos, custos, prazos e, em certos produtos, oscilações de mercado.
A inflação pode ser diferente em cada família?
Sim. O impacto depende da composição individual das despesas.
A inflação pode cair sem os preços diminuírem?
Sim. Uma inflação menor significa aumento de preços em ritmo mais lento, não necessariamente queda de preços.
Conclusão: proteger o poder de compra exige planejamento
A inflação representa um dos principais desafios para quem deseja manter estabilidade financeira.
Mesmo sem reduzir o saldo nominal, o aumento dos preços pode diminuir o valor real das economias.
Por isso, acompanhar apenas quanto dinheiro existe na conta não é suficiente.
É importante observar quanto esse dinheiro consegue comprar, como os gastos estão evoluindo e se os investimentos oferecem resultados compatíveis com os objetivos.
Organização do orçamento, controle de dívidas e conhecimento sobre rentabilidade real ajudam a diminuir os efeitos da inflação no planejamento financeiro.
Atualizado em 12 de outubro de 2026. Simulações ilustrativas e conteúdo de educação financeira.